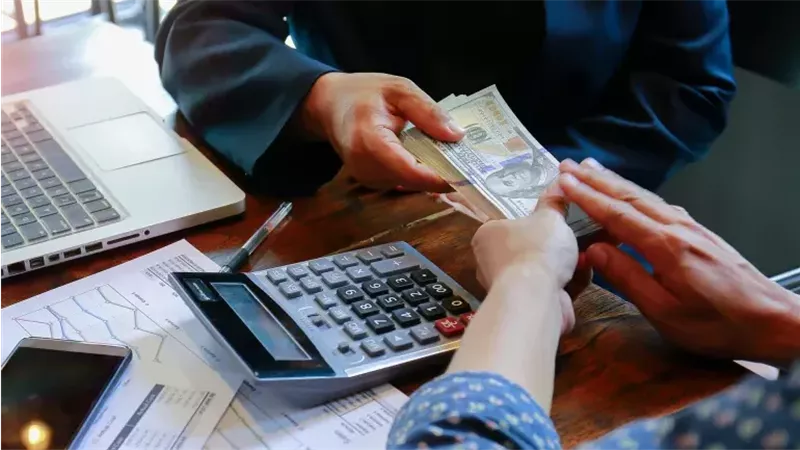
حذر الخبير الاقتصادي هاني توفيق من القروض الاستهلاكية، واصفًا إياها بأنها «قنبلة موقوتة»، في ظل ما قال إنه تراجع خطير في معدل الادخار القومي حتى وصل إلى 1% فقط.
وقال توفيق إنه لا يمكن الفصل بين انتشار القروض الاستهلاكية وانخفاض الادخار، مشيرًا إلى أن عددًا من المواطنين يلجأون إلى الاقتراض لتغطية احتياجاتهم المعيشية، وليس فقط لشراء الأجهزة المنزلية. ودعا الأجهزة الرقابية إلى التحذير مجددًا من هذه الظاهرة.
وأوضح أن القرض الاستهلاكي يعد تمويلًا قصيرًا أو متوسط الأجل موجَّهًا للأفراد من أجل شراء السلع المعمرة أو سداد تكاليف خدمات مثل التعليم والعلاج الطبي. وتقدم البنوك هذا النوع من التمويل في صورة قروض نقدية أو برامج تقسيط بضمان الدخل الثابت.
وتوجد كذلك شركات تمويل غير مصرفية تقدم التمويل الاستهلاكي، بما في ذلك شركات التقسيط وخدمات «اشترِ الآن وادفع لاحقًا» (BNPL)، التي تعتمد على سرعة الموافقة وسهولة الإجراءات.
مخاطر تراكم الالتزامات
تتمثل المخاطر في توجيه التمويل لشراء سلع استهلاكية تتراجع قيمتها بمرور الوقت، مثل الأجهزة أو السفر، بدلًا من توظيفه في أصول تحقق دخلًا. وقد يؤدي ذلك، عند غياب التخطيط، إلى أزمات مالية وتعثر في السداد.
كما يمكن أن تتزايد قيمة الدين بسبب الفوائد والرسوم الإدارية، خصوصًا مع التأخر في دفع الأقساط، بينما يستحوذ سداد الالتزامات على جزء من الدخل الشهري ويقلل السيولة المتاحة للمصروفات الأساسية والطوارئ. وقد ينعكس التعثر أو التأخر على التقرير والتقييم الائتماني للمقترض، بما قد يصعب حصوله لاحقًا على تمويلات مهمة مثل التمويل العقاري أو قروض تأسيس المشروعات.
نور في الطريق