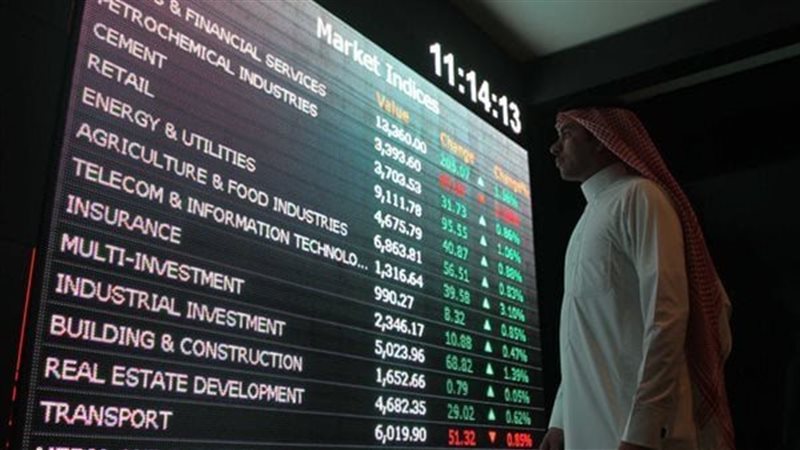
تتجه الأسهم السعودية إلى إنهاء سلسلة تراجعات أسبوعية امتدت خمسة أسابيع، وهي الأطول منذ نوفمبر 2025، بعد أسبوع اتسمت تداولاته بالتذبذب بين الصعود والهبوط. ويأتي ذلك بالتزامن مع تصاعد التوترات الجيوسياسية وبدء إعلان الشركات نتائج أعمال الربع الثالث.
وتراجع المؤشر الرئيسي للسوق السعودية «تاسي» بنحو 0.9% إلى 10445 نقطة خلال تعاملات الخميس، ما قلص مكاسبه الأسبوعية إلى نحو 0.5% مقارنة بإغلاق الأسبوع الماضي. واستمر دعم قطاعات الطاقة والمرافق والمواد الأساسية للمؤشر، مقابل ضغوط قادها قطاع البنوك.
وارتفع قطاع الطاقة بنحو 2.3% مقارنة بنهاية الأسبوع الماضي، مدفوعًا بسهم «أرامكو»، فيما صعد قطاع المرافق بنسبة 2.2%، وقطاع المواد الأساسية بنحو 1.4%. وفي المقابل، تراجع قطاع البنوك بنسبة 1.2%.
النفط والعوائد الأمريكية
تزامنت ضغوط الجلسة الأخيرة مع ارتفاع خام برنت بنحو 3.8% متجاوزًا 104 دولارات للبرميل، وسط تصعيد عسكري للتوترات في المنطقة جدد المخاوف المتعلقة بالإمدادات. كما تراجعت حركة عبور السفن عبر مضيق هرمز إلى أدنى مستوياتها في أكثر من شهرين.
وفي الأسواق العالمية، صعد عائد سندات الخزانة الأمريكية لأجل عشر سنوات إلى 5.31%، مقتربًا من مستويات لم يسجلها منذ عام 2002، وهو ما يزيد الضغوط على تقييمات الأسهم ويرفع جاذبية أدوات الدخل الثابت.
نتائج الشركات تضغط على الأسهم
على صعيد الشركات، تراجع سهم «إكسترا» بأكثر من 4% إلى 55.9 ريال، فيما هبط سهم «تسهيل للتمويل» بنسبة 5.6% إلى 25 ريال عقب إعلان نتائج الربع الثالث.
وانخفض صافي ربح «إكسترا» 26.7% على أساس سنوي إلى 104.6 مليون ريال، دون متوسط توقعات المحللين البالغ 127.8 مليون ريال، رغم نمو إيراداتها 5.5%. ويعد ذلك أكبر تراجع لأرباح الشركة منذ الربع الثاني من 2023، والثاني على أساس فصلي متتالٍ. وجاء الضغط الرئيسي من ذراع التمويل الاستهلاكي «تسهيل»، التي تراجعت أرباحها 82.4% إلى 14.1 مليون ريال، بينما نمت أرباح قطاع التجزئة لدى «إكسترا» 10.6% بدعم زيادة الإيرادات وتحسن الهوامش.
نور في الطريق